
Consumo de lácteos reage em outubro, mas segue abaixo do nível de 2024
11 de novembro, 2026
Outubro foi um mês atípico para o consumo das famílias. O país foi às urnas duas vezes, nos dias 4 e 25, para eleger presidente, governadores e parlamentares. O calendário teve três feriados prolongados: o dia 12 (Nossa Senhora Aparecida e Dia das Crianças), caiu numa segunda-feira; o dia 15 (Dia do Professor), levou muitas escolas a emendar a sexta-feira; e a folga do Dia do Servidor, transferida para o dia 30 em muitos órgãos públicos, emendou com o feriado de Finados.
Na economia, o mês começou com a saída do ar das plataformas de apostas on-line, as bets, proibidas por medida provisória no fim de setembro. Também foram promulgadas a emenda constitucional que acaba com a escala 6x1 e definida a alíquota de referência da CBS, o novo tributo sobre o consumo criado pela reforma tributária. A Associação Brasileira de Supermercados (Abras) registrou alta de cerca de 6% nas vendas de alimentos nas duas primeiras semanas completas do mês, frente ao mesmo período de 2025. O Radar do Consumo da Embrapa traz os dados para verificar se esse movimento chegou aos lácteos, com que intensidade e em quais produtos.
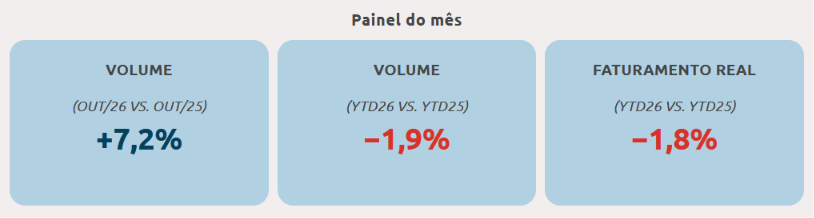 O volume de lácteos cresceu 7,2% em outubro frente ao mesmo mês de 2025, a maior alta em dois anos e o quarto mês seguido de crescimento, sequência que não ocorria desde 2024. No acumulado do ano, a queda do volume diminuiu de −2,8% até setembro para −1,9% até outubro, e a do faturamento real, de −2,9% para −1,8%. O preço real permaneceu praticamente estável no acumulado (+0,1%). A alta do mês é próxima da registrada pela Abras para o conjunto dos alimentos, mas parte dela vem da base de comparação: frente a outubro de 2024, o volume de lácteos ainda está 7,6% abaixo.
Índice de Difusão do Consumo Lácteo (IDCL)
O Índice de Difusão do Consumo Lácteo (IDCL) mede a abrangência do crescimento do mercado. O Radar do Consumo acompanha 43 linhas de produtos, e o IDCL mede quantas delas venderam mais volume que no mesmo mês do ano anterior. Acima de 50%, o crescimento é disseminado. Abaixo, está concentrado em poucos pontos.
A construção desse indicador foi baseada no método do Índice Especial de Difusão do IBGE, da Pesquisa Industrial Mensal, e do índice de difusão do IPCA que o Banco Central divulga desde 1999.
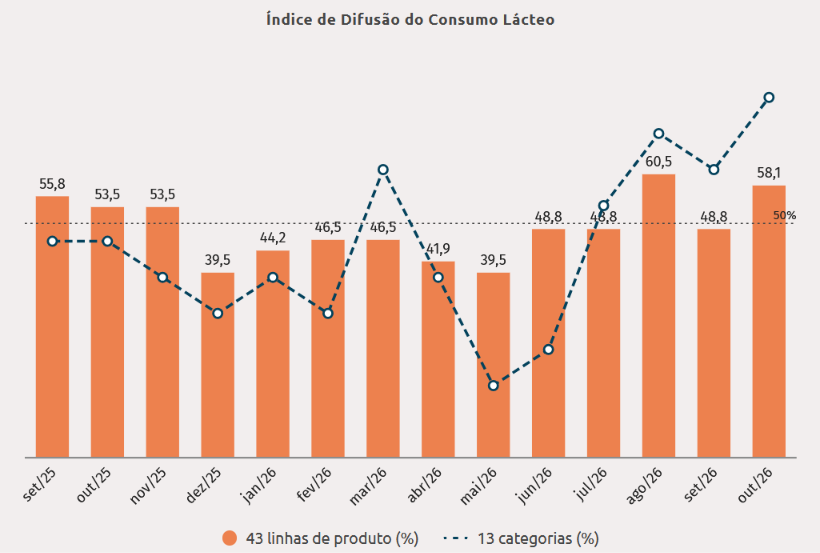
Em outubro, 25 das 43 linhas de produto venderam mais volume que no mesmo mês do ano anterior: 58,1%. O índice voltou para cima da linha de 50% e registrou a segunda maior leitura de 2026, atrás apenas de agosto (60,5%). A média de agosto a outubro é de 55,8%, mais de dez pontos acima da média de janeiro a julho (45,2%).
Desta vez, os dois níveis do índice concordam. Calculado apenas sobre as 13 categorias, o indicador marca 76,9%, o maior valor desde julho de 2025: dez categorias cresceram, e só iogurte, leite sem lactose e sorvetes recuaram. Em março e em setembro, o nível de categoria havia sugerido uma melhora que o nível de produto não confirmava. Em outubro, assim como em agosto, os dois estão acima de 50% ao mesmo tempo. O crescimento chegou a mais categorias e, dentro delas, a mais linhas.
Ainda não é uma tendência confirmada. Setembro ficou abaixo da linha, e o índice ainda não registrou dois meses seguidos acima de 50% em 2026. O patamar também segue abaixo do observado em 2024, quando, em média, 72% das linhas cresciam a cada mês, e da média de 2025 (58,5%). Se novembro mantiver o índice acima de 50%, será a primeira sequência do ano.
Termômetro do Consumo Lácteo
O segundo indicador do Radar é o Termômetro do Consumo Lácteo. Ele separa o mercado em duas leituras: com e sem o leite longa vida. O longa vida responde por 56,6% de todo o volume vendido no ano e, sozinho, por toda a perda de volume acumulada em 2026. Sem ele, o volume do ano está estável (0,0%).
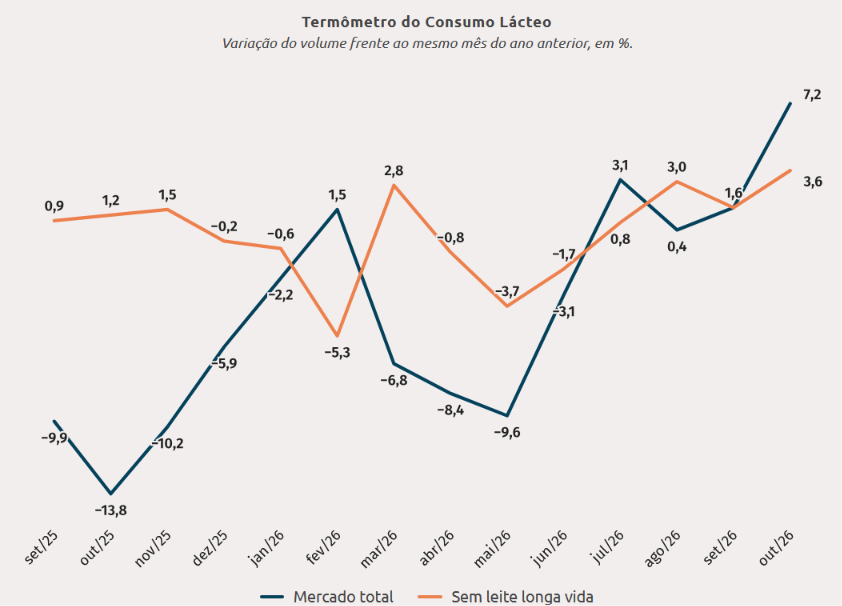 Em outubro, o volume total cresceu 7,2% e o mercado sem leite longa vida, 3,6%, o melhor resultado desde julho de 2025 e o quarto mês consecutivo no positivo. Diferentemente de setembro, quando as duas leituras praticamente coincidiram, desta vez foi o longa vida que puxou o agregado: alta de 10,5%, responsável por 5,5 dos 7,2 pontos percentuais de crescimento do mês, mesmo com preço 14,1% superior ao de outubro de 2025.
O resultado precisa ser lido à luz da base de comparação. Outubro de 2025 foi o pior mês de toda a série para o longa vida, com queda de 24,2%. Quando se compara outubro de 2026 com outubro de 2024, o quadro se inverte: o longa vida está 16,2% abaixo, e o mercado total, 7,6%. O restante do mercado, ao contrário, supera aquele patamar em 4,9% e acumula alta de 4,3% de janeiro a outubro frente ao mesmo período de 2024.
Novembro e dezembro de 2025 também foram meses fracos para o longa vida, com quedas de 18,8% e 11,0%. As próximas leituras anuais tendem, portanto, a ser favorecidas pela base. Para medir a recuperação real da categoria, a comparação com 2024 continuará sendo a referência mais segura.
Retrato do mês
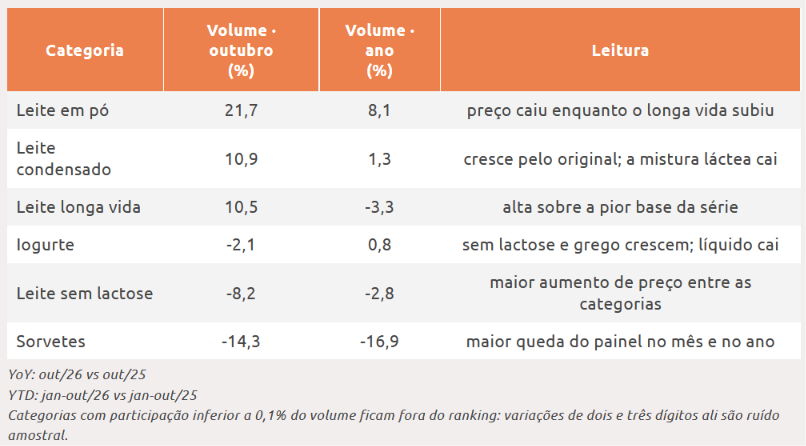 As três maiores altas de outubro têm explicações distintas. O leite em pó cresceu 21,7% no mês e acumula alta de 8,1% no ano, a maior entre as categorias do painel. A análise estatística da série desde 2022 indica que o principal fator por trás desse movimento é o preço do próprio produto: em termos reais, o pó está em média 9% mais barato que em 2025, e suas vendas reagem de forma intensa às variações de preço. O encarecimento do longa vida (14,1% em doze meses) também contribui, mas com peso bem menor. O preço, porém, não explica tudo: a série mostra uma tendência de crescimento do leite em pó que independe dele. Fora das gôndolas, o sinal se repete: segundo o Google Trends, o interesse de busca por leite em pó aumentou 20% no último ano.
O leite condensado avançou 10,9%, sustentado pelo produto original, que cresceu 16,5%; a mistura láctea condensada, sua versão mais barata, caiu 10,7%. O leite longa vida, por sua vez, cresceu 10,5% sobre a pior base da série, sem reverter a queda de 3,3% acumulada no ano.
Entre as quedas, sorvetes seguem com o pior desempenho do painel, com recuo de 14,3% no mês e de 16,9% no ano, acompanhado de preço 10,5% mais alto. O leite sem lactose recuou 8,2% e mantém o maior aumento de preço entre as categorias do painel: 21,6% em doze meses.
O iogurte caiu 2,1% em outubro, mas o resultado da categoria esconde movimentos opostos. Cinco das 12 linhas cresceram: as três de iogurte sem lactose, o grego (+19,8%) e o iogurte com complemento, que traz cereais ou confeitos em compartimento separado (+10,3%). A queda se concentrou no iogurte líquido, a maior linha da categoria, com um terço do volume, que recuou 10,1% com preço 10,3% maior. Já a principal linha de iogurte sem lactose, com preço estável em doze meses, cresceu 23,8% e foi a que mais sustentou a categoria.
Na proteína, o preço começa a separar os formatos. A bebida láctea proteinada cresceu 53,6% com preço estável em doze meses. Já o iogurte proteico, 36,4% mais caro, recuou 16,8%, depois de crescer 15,4% em agosto. O consumidor não abandona o atributo: leva-o para o formato de menor preço, a mesma lógica de preço observada no sem lactose.
Conclusão
O resultado de outubro precisa ser lido em duas camadas. A alta de 7,2% do mercado total é, em boa parte, aritmética: vem do longa vida, que se compara com o pior mês de sua série. A camada que importa para avaliar a recuperação é outra. O mercado sem longa vida cresce há quatro meses e já supera o volume de outubro de 2024, e o crescimento voltou a alcançar mais da metade das linhas de produto. Esse sinal é mais consistente do que o tamanho da alta. Ele coincide com a aceleração das vendas de alimentos registrada pelo varejo no mês. Mas um único mês, com feriados prolongados, eleição e mudanças relevantes no orçamento das famílias, não basta para atribuir causas nem para caracterizar tendência.
O que os dados mostram com mais clareza é o peso do preço nas escolhas do consumidor. Das sete linhas de produto cujo preço subiu mais de 15% em doze meses, seis venderam menos em outubro. O caso mais revelador é o do atributo sem lactose: cresce no iogurte, onde o preço ficou estável, e recua no leite, no queijo e no creme de leite, onde os preços subiram entre 16% e 22%. O consumidor não abandonou o atributo; está escolhendo em qual produto pagar por ele. Para a indústria, a política de preço de cada linha passou a pesar mais no volume do que o desempenho da categoria como um todo, e um atributo valorizado não protege o produto de reajustes acima do que o consumidor aceita pagar.
Nota Metodológica:
O Radar do Consumo abrange monitoramento em uma amostra do varejo do interior de Minas Gerais. Cobre 13 categorias de leite e derivados, desdobradas em 43 linhas de produto. A linha de produto agrupa itens que diferem apenas por embalagem ou canal de venda, e preserva as diferenças de tipo de produto. O critério é a substituição na decisão de compra.
Índice de Difusão do Consumo Lácteo: percentual das 43 linhas de produto cujo volume cresceu frente ao mesmo mês do ano anterior. Acima de 50%, o crescimento é generalizado; abaixo, concentrado. Metodologia análoga à do Índice Especial de Difusão do IBGE, da Pesquisa Industrial Mensal (Produção Física), e à do índice de difusão do IPCA divulgado pelo Banco Central do Brasil.
Termômetro do Consumo Lácteo: variação anual do volume total, com e sem leite longa vida. Faturamento e preço reais deflacionados pelo IPCA. Preço implícito é faturamento dividido por volume e não equivale a preço de gôndola.
Fonte: Centro de Inteligência do Leite (CILeite/Embrapa)



-
Brasil tem 11 vezes mais vacas do que a Argentina e importa dela
A conta do Brasil não fecha só com número de vacas: sólidos, logística e um preço que pode virar em 2027.
-
EUA: Produção de leite atinge máxima de 30 anos
A produção de leite nos Estados Unidos está alcançando níveis recordes, enquanto mudanças nas preferências dos consumidores e a demanda por exportações estão transformando a maneira como o setor utiliza sua oferta crescente.
-
Expofrísia 2026 confirma a admissão de 207 animais da raça Holandesa em Carambeí (PR)
A Expofrísia 2026 já apresenta números expressivos para a pecuária leiteira. Ao todo, 207 animais da raça Holandesa foram admitidos para participar da exposição, que será realizada em Carambeí, no Paraná, município reconhecido pela tradição na produção de leite.
-
Marcelo de Paula Xavier
Editor do Canal do Leite, Administrador de Empresas e Mestre em AgronegóciosNADINE: A “dama graciosa” que marcou a história da raça Jersey
-
Marcelo de Paula Xavier
Editor do Canal do Leite, Administrador de Empresas e Mestre em AgronegóciosBailey: reina suprema em Madison e entra de vez para a história
-
Maurício Santolin
ZootecnistaO Estado não pode atrapalhar quem produz